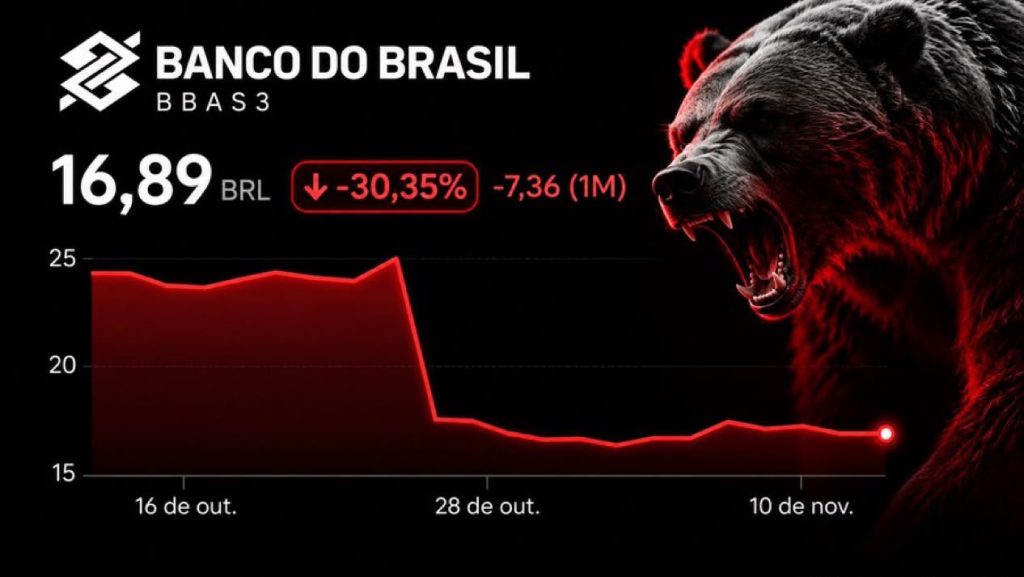
O Banco do Brasil (BB) reportou lucro ajustado de R$ 1,27 bilhão no 3T26. Queda de 66,5% no ano e 67,5% no trimestre. O mercado estava na casa dos R$ 3 bilhões. O custo do crédito foi a R$ 21,2 bilhões, com cerca de R$ 12,2 bilhões só do agronegócio. Inadimplência >90 dias no consolidado foi a 6,08% e no agro a 6,92%. Carteira agro em R$ 403,6 bilhões. Cobertura de 90 dias caiu para 137,8% (era 174,3% há um ano). CET1 em 10,80% e Basileia em 13,45%. Guidance de lucro de 2026 foi cortado pela metade, para R$ 9–11 bilhões, e o payout foi para 25%, com suspensão dos intermediários. A revisão de guidance na linha de crédito e custo de crédito já sinaliza pressão de capital adiante. O mercado precisa incorporar isso no preço.
✅ Siga o canal do Claudio Dantas no WhatsApp
No fim de 2022, antes da gestão petista de Tarciana Medeiros (posse em janeiro de 2023), o valor de mercado do BB girava em torno de R$ 99 bilhões. Subiu com o ciclo favorável e chegou a cerca de R$ 158 bilhões no fim de 2023. Hoje está na casa dos R$ 96–98 bilhões. Da máxima pós-posse até agora, o mercado tirou mais de R$ 60 bilhões de valor. Não é volatilidade normal de banco; é o preço que o investidor cobra de uma gestão que viu o RWA de crédito subir de cerca de 44% para a casa dos 53% desde 2022, a cobertura cair e a inadimplência do agro se acumular sem resposta proporcional.
O problema não nasceu agora. Capital foi sendo consumido enquanto a qualidade dos ativos piorava. A gestão, nesse intervalo, priorizou outras agendas — incluindo discussões de ideologia de gênero e pautas LGBT — em vez de focar no básico de banco: risco, capital e retorno das operações. O resultado é o que está na mesa hoje.
Tarciana Medeiros preferiu, em vários momentos, criticar quem reportava os números. Na divulgação do 2T25 ela disse algo na linha de “quem tem ação do BB, mantenha; quem não tem, compre”. Também sugeriu que o mercado seguisse apenas alguns analistas e deixasse de lado os outros, dando a entender que não aceitava a leitura dos fatos que vinham dos balanços. A CVM abriu Processo Administrativo Sancionador (PAS) contra ela e o vice de RI por possível violação do artigo 15 da Resolução 80 — declaração excessivamente positiva que poderia induzir investidor a erro. O processo está em curso e será julgado pelo colegiado. Isso não é detalhe de comunicação; é evidência de despreparo para o cargo.
As escolhas políticas pesam nessa conta. O comando do banco foi definido por critérios de alinhamento e representação, não por histórico de gestão de risco e capital em ciclos de crédito agro. Enquanto o RWA subia e a inadimplência se acumulava desde 2022, a prioridade ficou em agendas periféricas. O custo agora aparece no balanço e no valor de mercado. Se o agro continuar deteriorando no ritmo atual e o buffer de capital encolher mais, a solução passa por venda de participação na BB Seguridade ou aumento de capital. Qualquer aumento de capital é perda adicional: dilui os acionistas (incluindo o minoritário) e coloca o contribuinte e o governo do PT para cobrir o buraco criado pela gestão. Em qualquer dos casos, a fatura cai na conta de quem paga imposto e de quem detém o controle.
A revisão de guidance já aponta necessidade de capital. Algo na faixa de R$ 30 a 50 bilhões pode ser necessário para readequar cobertura e Basileia se a inadimplência do agro seguir no ritmo atual (subindo 0,5–0,65 ponto percentual por trimestre) e a cobertura permanecer baixa. Isso representa diluição importante no valor atual. O banco não gera lucro suficiente para absorver isso sozinho. Lucro operacional está pressionado. Restam venda de ativos — carteira saudável e, principalmente, a participação na subsidiária BB Seguridade — ou aporte direto do controlador. De onde o governo tira os recursos? Do contribuinte. Qualquer dos caminhos implica correção adicional no preço das ações. O mercado ainda não embutiu plenamente essa necessidade de capital. Se incorporar a faixa de R$ 30–50 bilhões de reforço, o valor de mercado atual já encolhido pode sofrer mais pressão.
A teleconferência de amanhã deve dar o tom de como a administração enxerga a trajetória. Até lá, os números do 3T26, a queda do valor de mercado desde o pico da gestão e a revisão de guidance mostram que o banco chegou ao limite do que pode absorver sem reforço de capital se o agro não melhorar.
Sua opinião sobre esta matéria importa.