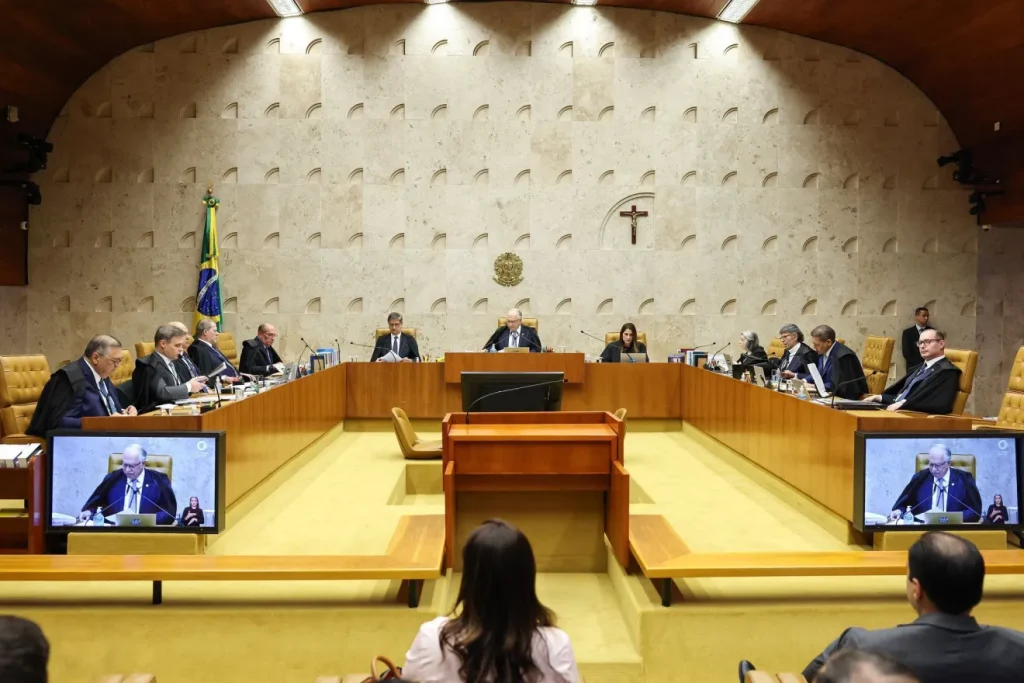
O Supremo Tribunal Federal (STF) decidiu nesta quarta-feira (21) que o Imposto sobre Serviços de Qualquer Natureza (ISS) não deve integrar a base de cálculo do PIS e da Cofins. O julgamento terminou com placar de 6 votos a 5 e pode gerar impacto de até R$ 35,4 bilhões para os cofres da União, segundo estimativa prevista na Lei de Diretrizes Orçamentárias (LDO) de 2026.
✅ Siga o canal do Claudio Dantas no WhatsApp
A decisão encerra uma discussão iniciada em 2008 e estabelece um entendimento que deverá ser aplicado a processos semelhantes em todo o país. O caso foi apresentado pela empresa de ônibus Viação Alvorada, que contestou uma decisão judicial favorável à inclusão do imposto municipal no cálculo das contribuições federais.
O voto decisivo foi do ministro Luiz Fux, que acompanhou a posição favorável aos contribuintes. Para essa corrente, o ISS não representa receita própria das empresas, pois os valores arrecadados são destinados aos municípios e ao Distrito Federal. Por isso, o imposto apenas transita pela contabilidade dos prestadores de serviços antes de ser repassado ao poder público.
O PIS e a Cofins são contribuições federais que incidem sobre receitas empresariais e ajudam a financiar a seguridade social. O ISS, por sua vez, é cobrado sobre a prestação de serviços, como os oferecidos por clínicas médicas, escolas e empresas de assistência técnica.
Devolução de valores ainda depende de definição
Embora o mérito tenha sido decidido, ainda falta esclarecer como a decisão será aplicada no tempo. Os ministros poderão analisar a chamada modulação dos efeitos em eventuais recursos, definindo se o entendimento também alcançará cobranças passadas e em quais condições empresas poderão recuperar valores pagos.
Durante o julgamento, Fux propôs que a decisão valesse a partir da publicação da ata, preservando processos judiciais e administrativos que já estivessem em andamento. O ministro André Mendonça apoiou essa proposta, mas a definição sobre os efeitos temporais ficou para uma etapa posterior.
A diferença é relevante para as contas públicas. A estimativa de impacto de R$ 35,4 bilhões considera a possibilidade de devolução de valores recolhidos nos últimos cinco anos. Caso a decisão produza efeitos apenas para o futuro, o impacto financeiro poderá ser menor.
Decisão segue precedente sobre ICMS
A discussão é um desdobramento da chamada “tese do século”. Em 2017, o STF decidiu que o Imposto sobre Circulação de Mercadorias e Serviços (ICMS) não integra a base de cálculo do PIS e da Cofins, sob o entendimento de que o tributo estadual não constitui receita própria das empresas.
O julgamento sobre o ISS reproduz parte dessa controvérsia, mas envolve um imposto municipal com características próprias. Durante a análise, ministros contrários à exclusão defenderam que o ISS deveria permanecer no cálculo das contribuições federais.
Com o resultado de 6 votos a 5, prevaleceu a tese de que o imposto municipal não pode ser incluído na base de cálculo do PIS e da Cofins. A aplicação prática da decisão, especialmente quanto à eventual recuperação de valores pagos anteriormente, dependerá dos desdobramentos processuais no Supremo.