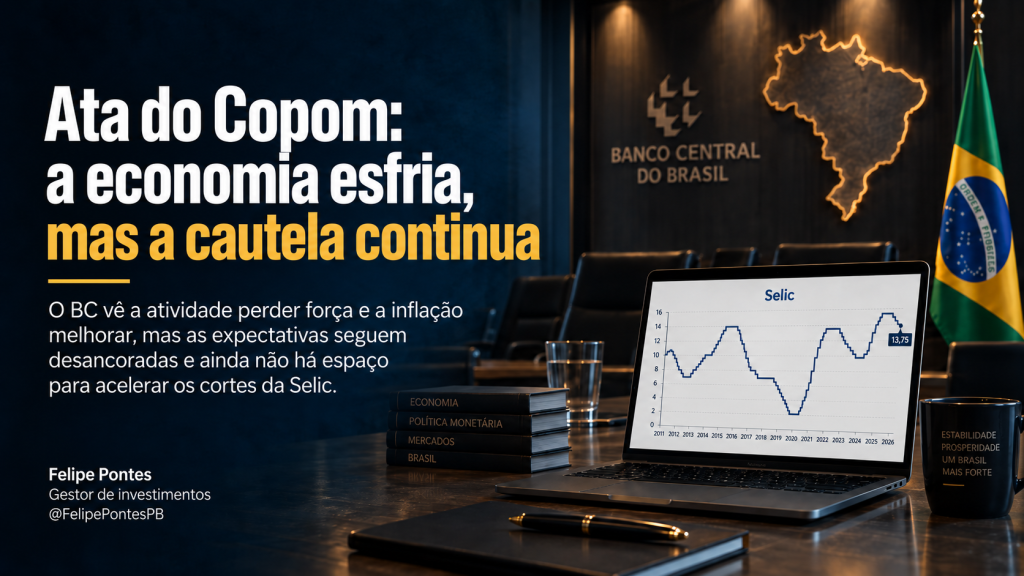
A nova Ata do Copom reforça uma mensagem importante de que os juros altos estão funcionando, mas o Banco Central ainda não vê condições para acelerar a queda da Selic.
✅ Siga o canal do Claudio Dantas no WhatsApp
Na reunião da semana passada, o Copom reduziu a taxa básica de 14,00% para 13,75% ao ano, mantendo o ritmo de 0,25 ponto percentual. De novidades, temos que a atividade econômica perdeu força, o crédito mais sensível aos juros desacelerou e a inflação corrente melhorou.
Os obstáculos, porém, continuam relevantes e muito dependentes de decisões do governo Lula em campanha para reeleição. As expectativas de inflação seguem acima da meta, o mercado de trabalho permanece apertado, as projeções do Banco Central pioraram marginalmente e o Comitê continua atento à política fiscal, ao crédito direcionado e ao cenário externo.
Em resumo, pudemos ver que há espaço para continuar cortando juros, mas não há sinal verde para acelerar o ritmo. A seguir, você poderá ver mais detalhes da minha análise sobre o que mudou na ata, o que pode definir a próxima decisão do Copom e quais são as principais implicações para os investimentos.
Vamos nessa!
A Ata do Copom mostra que os juros altos por muito tempo estão fazendo efeito
Na reunião anterior, o Copom dizia que os indicadores “sugeriam” uma moderação gradual da atividade. Agora a ata afirma que eles “mostram” essa desaceleração, principalmente nos setores mais sensíveis ao ciclo econômico.
O PIB do segundo trimestre confirmou esse movimento, inclusive. No crédito, o sinal também é claro, dado que as modalidades livres de prazo mais longo estão diminuindo, enquanto o crédito de curto prazo e emergencial ainda cresce, mas desacelera.
Isso indica que a Selic elevada começa a reduzir demanda, consumo e investimento, ajudando a conter a inflação.
O contraponto é o crédito direcionado, que continua crescendo para famílias e empresas. Assim, enquanto a política monetária freia a economia, algumas linhas estimuladas por políticas públicas reduzem parte desse efeito.
Inflação melhora, mas expectativas continuam preocupando
A inflação corrente melhorou, como já vínhamos acompanhando, com a inflação cheia e a média das medidas subjacentes ficaram abaixo do limite superior do intervalo de tolerância da meta, embora ainda estejam acima do centro.
As projeções do Banco Central, porém, pioraram marginalmente. O Copom passou a projetar IPCA de 5,2% em 2026, 3,9% em 2027 e 3,2% no primeiro trimestre de 2028. Antes, eram 5,1%, 3,8% e 3,2%.
Além disso, as expectativas continuam desancoradas. O Focus considerado pelo Comitê apontava inflação de 4,9% para 2026 e 4,3% para 2027, e diferentes medidas seguem acima da meta em todos os horizontes.
Também há um ponto de atenção nos custos, uma vez que os preços ao produtor aceleraram, tanto em bens intermediários quanto nos destinados ao consumidor. Se esse movimento persistir, parte da alta pode chegar aos preços finais e dificultar a desinflação.
Esse continua sendo um dos principais motivos para a cautela, dado que expectativas desancoradas exigem juros mais restritivos por mais tempo.
Mercado de trabalho e fiscal ainda limitam cortes maiores
O mercado de trabalho mostra alguma desaceleração, mas o desemprego permanece historicamente baixo e os salários reais ainda crescem mais do que a produtividade. Isso pode pressionar custos, sobretudo em serviços.
No fiscal, a mensagem mudou pouco. O Comitê voltou a alertar para o enfraquecimento da disciplina fiscal, o crescimento do crédito direcionado e as incertezas sobre a estabilização da dívida pública.
Se esses fatores elevarem a taxa de juros neutra, o Banco Central precisará manter uma Selic mais alta para obter o mesmo efeito sobre a inflação.
A Selic pode cair novamente na próxima reunião?
A Ata do Copom não promete um novo corte, mas também não sinaliza o fim do ciclo. O Comitê afirma que ajustará sua magnitude conforme os dados, mantendo juros suficientemente restritivos para levar a inflação à meta. É o que considero correto. Dependemos dos dados para tomar decisões como essas.
Na minha leitura, o cenário-base continua compatível com outro corte de 0,25 ponto percentual, levando a Selic de 13,75% para 13,50%.
Para que outro corte ocorra com mais conforto, ajudariam a continuidade da desaceleração da atividade, uma melhora da inflação de serviços, algum arrefecimento adicional do mercado de trabalho e, principalmente, a ausência de nova piora nas expectativas. Se o governo brasileiro não causasse tanta incerteza fiscal, talvez já pudéssemos ter visto um corte maior na semana passada.
Um corte de 0,50 ponto percentual parece pouco compatível com a ata atual, mas isso vai depender dos dados que vierem daqui para a próxima reunião. Já uma piora relevante em inflação, câmbio, petróleo ou expectativas pode levar o Copom a pausar.
O que a Ata do Copom significa para os nossos investimentos?
Na renda fixa pós-fixada, a Selic de 13,75% ainda oferece carregamento elevado.
Nos prefixados e títulos IPCA+, a continuidade da queda dos juros e uma melhora das expectativas podem gerar valorização. O risco é uma reabertura da curva por deterioração fiscal, câmbio ou inflação.
Para a bolsa, juros menores reduzem o custo de capital, mas a desaceleração econômica pode pressionar empresas mais sensíveis ao ciclo.
No câmbio, o diferencial de juros ainda ajuda o real, mas fiscal, petróleo, cenário internacional e percepção de risco podem dominar o movimento em determinados momentos.
Por fim…
A nova Ata do Copom mostra que a economia desacelera e a política monetária começa a produzir efeitos mais claros. Isso abre espaço para novos cortes.
Mas as expectativas seguem desancoradas, o mercado de trabalho continua apertado e as projeções de inflação pioraram marginalmente. O quadro atual, portanto, continua mais compatível com cortes pequenos e graduais do que com uma aceleração do ciclo.
💼 Quer descobrir gratuitamente se seus investimentos estão mesmo alinhados aos seus objetivos? Será que alguém te vendeu alguma “estratégia” que só favorece o outro lado?
👉 Clique aqui e diga que quer uma avaliação gratuita da sua carteira de investimentos.
Nossa equipe vai te entregar, sem custo, um relatório completo em PDF com:
✅ Diagnóstico independente da sua carteira
✅ Detecção de possíveis conflitos de interesse
✅ Sugestões claras para melhorar sua alocação
📚 Continue aprendendo com nossas análises independentes
Descubra ideias de alocação e análises econômicas que fazem diferença na hora de investir:
🔗 Leia os artigos mais recentes do Professor Felipe Pontes
👤 Siga @FelipePontesPB nas redes sociais
Bastidores do mercado, explicações diretas e análises práticas para você investir melhor:
📱 Twitter | Instagram | LinkedIn